Evaluación financiera de la hipótesis de negocio en marcha, en las cinco entidades promotoras de salud (EPS) más grandes de Colombia
Financial Evaluation of the Going Concern Assumption Among Colombia’s Five Largest Health Promotion Entities
 PDF
Recibido: 29 de abril de 2025
Aceptado: 27 de febrero de 2026
Peña Duarte, M. A., Bedoya Leal, B. A., y Almeida Parra, G. (2026). Evaluación financiera de la hipótesis de negocio en marcha, en las cinco entidades promotoras de salud (EPS) más grandes de Colombia. Revista CEA, 12(28), e3476. https://doi.org/10.22430/24223182.3476
Resumen
Objetivo: el presente artículo buscó revelar la situación financiera actual de las cinco empresas prestadoras de salud (EPS) más grandes de Colombia, frente al principio contable «hipótesis de negocio en marcha». Además, en el desarrollo de esta investigación se obtuvo información de valor al analizar los estados financieros oficiales publicados por cada entidad.
Diseño/metodología: la investigación tuvo un enfoque cuantitativo, por el uso de procedimientos sistémicos para recolectar y analizar datos numéricos con los modelos multivariantes Cramar, Altman Z2 y Z2 ems, usados para medir el estado de las EPS en solvente, zona gris o insolvente; adicionalmente, se implementaron los indicadores univariantes del Decreto 1378 de 2021 para estimar el deterioro patrimonial y la insolvencia.
Resultados: las cinco EPS exponen una desmejora significativa de las ratios financieras, especialmente para los periodos 2022 y 2023; además, todas las entidades reflejan tendencia negativa en la relación patrimonio/pasivo en el modelo Z, efectos del endeudamiento por reservas técnicas y el deterioro patrimonial, sin que ninguna entidad obtuviera calificación de riesgo AAA.
Conclusiones: se evidencian casos críticos que no generan sostenibilidad financiera, en la EPS Sanitas, por sus resultados de deterioro patrimonial y riesgo de insolvencia; en la siguiente escala hay disminución en el scoring de riesgo e insolvencia para EPS Sura, Nueva eps y Salud Total; finalmente, la entidad mejor calificada es Coosalud EPS.
Originalidad: las conclusiones de la valoración son comparadas y graficadas identificando tendencias, como metodología idónea para evaluar financieramente el principio contable de la hipótesis de negocio en marcha. Igualmente, se confirma cuantitativamente la crisis del sector y los riesgos de su sostenibilidad financiera al corto plazo.
Palabras clave: análisis financiero, Empresas Promotoras de Salud, hipóteis de negocio en marcha, riesgo de insolvencia, sostenibilidad financiera.
Códigos JEL: G32, C38, I11, M41.
Highlights
Abstract
Objective: To examine the current financial condition of Colombia’s five largest Health Promotion Entities (epss, from the Spanish Entidades Promotoras de Salud) in relation to the accounting going concern assumption. The analysis provides insights based on the official financial statements published by each entity.
Design/methodology: This study employs a quantitative approach using systematic procedures to collect and analyze financial data. The Cramar, Altman Z2, and Altman Emerging Market Scoring (ems) multivariate models are applied to classify epss in the safe, gray, or distress zones. In addition, univariate indicators established in Decree 1378 of 2021 are used to estimate asset impairment and insolvency risk.
Conclusions: EPS Sanitas represents the most critical case, given its asset impairment and insolvency risk. At an intermediate level, EPS Sura, Nueva EPS, and Salud Total EPS also show a deterioration in their risk and insolvency indicators. Coosalud EPS exhibits the strongest financial position among the entities under analysis.
Originality: The results are compared and presented graphically to identify trends and provide a methodological framework for evaluating the going concern assumption. The findings quantitatively confirm the sector’s financial crisis and risks to its short-term financial sustainability.
Keywords: financial analysis, health promotion entities, going concern assumption, insolvency risk, financial sustainability.
JEL Codes: G32, C38, I11, M41.
Highlights
1. INTRODUCCIÓN
El sector salud es uno de los más importantes en el territorio colombiano, toda vez que es el encargado de cumplir y brindar un derecho fundamental a los ciudadanos. En el cumplimiento de estas funciones, las Entidades Promotoras de Salud (EPS) juegan un papel importante al ser las encargadas de recibir y girar los recursos a la Instituciones Prestadoras de Servicios (IPS) en salud. En los últimos cinco años, este grupo de organizaciones ha enfrentado una serie de desafíos sistémicos, políticos y financieros que ha generado incertidumbre en el cumplimiento ordinario de sus operaciones, ocasionando que muchos usuarios mermen su confianza gradualmente y busquen otro tipo de soluciones a sus necesidades. No hay que olvidar que el derecho a la salud está consagrado en el artículo 49 de la Constitución Política (
Las EPS se crean en la Ley 100 (
La
Ahora bien, el principio contable de la hipótesis de negocio en marcha ha cobrado gran importancia desde la expedición de la Ley 2069 de 2020, pues esta, en su artículo 4, configura como causal de disolución para las empresas, el incumplimiento de este principio, estableciendo para el administrador la obligación de valorarla y revelar las circunstancias que generen una posible inobservancia (
En cuanto a la evaluación financiera de la hipótesis de negocio en marcha de las cinco EPS más grandes de Colombia se tuvieron en cuenta una serie de aspectos que permiten abarcar la totalidad del campo financiero. Uno de estos es la aplicación de los modelos financieros multivariantes y univariantes, con el fin de ubicar según la información financiera el estado de solvente, insolvente o zona gris; de igual forma, se estableció la calificación de riesgo en el mercado determinando si presenta deterioro patrimonial respecto a su patrimonio, utilidad actual o anterior y también si existe riesgo de insolvencia respecto a la razón corriente actual y de periodos anteriores. En el contexto colombiano existen investigaciones que han abordado el análisis financiero de las EPS desde distintas perspectivas; una de ellas es la realizada por
Por otra parte,
Este estudio contribuye a cerrar esa brecha desde una perspectiva contable y sectorial, mostrando resultados valiosos y metodológicos para evaluar la continuidad como negocio en marcha. En síntesis, la presente investigación tiene por objetivo evaluar financieramente la hipótesis de negocio en marcha de las cinco eps más grandes de Colombia.
2. METODOLOGÍA
Tipo de investigación
Para la evaluación financiera de los estados financieros en las cinco EPS más grandes de Colombia, se realizó un análisis cuantitativo con modelos que muestren resultados numéricos e indiquen la situación de las empresas. En este sentido, la investigación tiene un enfoque cuantitativo que, según
El alcance del estudio es descriptivo debido a que pretende «medir o recoger información de manera independiente o conjunta sobre los conceptos o las variables a las que se refieren, su objetivo no es indicar cómo se relacionan éstas» (
Procedimiento
Se siguieron una serie de procesos consecutivos que dieron origen a los resultados y al sentido de la hipótesis planteada. El procedimiento se describe así:
I. Se seleccionaron las EPS a analizar, identificando las cinco más representativas en el informe de las 1000 empresas más grandes del país, publicado por la
II. Se identificaron los principales requerimientos de la hipótesis de negocio en marcha, que en relación con una secuencia metodológica se hace a través del estudio de la Ley 1314 del 2009, el Decreto 2420 del 2015 y sus anexos, la Ley 2069 del 2020 y el Decreto 1378 del 2021.
III. En este punto se hace una transición de razonamiento cualitativo al cuantitativo, iniciando con la tabulación de las cifras extraídas de los estados financieros; la digitalización se realizó en una plantilla en formato Excel de elaboración propia, con fórmulas en la hoja de cálculo que garantizan una igual extensión aritmética de las cifras trascritas al comparar sus subtotales con los documentos de los estados financieros. La tabulación fue necesaria para someter los datos a los modelos univariantes y multivariantes.
IV. Se aplican los modelos multivariantes y univariantes:
Análisis de la información aplicando la metodología de los modelos multivariantes altman Z2, altman EMS (Emerging Markets Corporate Bond Scoring System - EMS) y Cramar, para categorizar financieramente las entidades. El modelo Altman Z2 fue desarrollado por Edwar Altman, profesor emérito de la universidad de Nueva York, y su ecuación está compuesta por variables y constantes; la primeras, evidenciadas como X, se hallan utilizando indicadores financieros o partidas contables como: capital de trabajo / activos que es igual a X1; Resultados acumulados / Activos es igual a X2; Utilidad operativa / Activos es igual a X3; total Patrimonio / Pasivos es igual a X4 y por ultimo los Ingresos sobre / Activos es igual a X5. Luego el resultado es ubicado según la puntuación obtenida de la siguiente forma. Insolvente si, Z2 < 1,10, zona gris si, 1.10 < Z2 < 2.60 y solvente si, Z2 > 2.60. A continuación se muestra la Ecuación 1 del modelo.
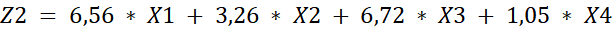 (1)
En el modelo EMS, igualmente desarrollado por el profesor de la universidad de Nueva York, las variables X se hallan igual al modelo Altman Z2, solo que esta ecuación incluye la constante 3.25 como lo obliga la aplicación del modelo. Por otra parte, el modelo Altman EMS (
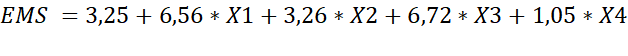 (2)
Este modelo permite ubicar según el resultado obtenido de los indicadores en un rating encabezado por «AAA», donde el riesgo es menor y apto para invertir; por el contrario, en lo más bajo aparece «D», aquí la seguridad de invertir es nula y el riesgo alto, está organizado según el rating para calificar países. El modelo EMS lo organiza de la siguiente manera; el «8.15» se ubica es la cúspide, ya que es apto para invertir y presenta diminuto riesgo y «0», ubicado en la parte baja es una señal de alerta, alto riesgo y ninguna posibilidad de inversión; esto permite tener una mayor cobertura del análisis.
El modelo Cramar se compone de la misma estructura, pero agrega variables pasivos corrientes y Ebitda; además, sus constantes están compuestas por valores diferentes al del Altman Z2. A continuación se muestra la Ecuación 3:
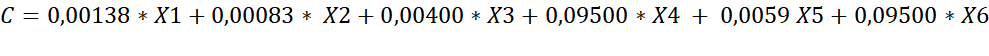 (3)
Aplicación de los indicadores univariantes contenidos en el Decreto 1378 del 2021. Los modelos univariantes contenidos en el Decreto 1378 de 2021 determinan si existe deterioro patrimonial y riesgo de insolvencia, respecto a variables como el patrimonio, utilidad neta del ejercicio, activos y pasivos corrientes (
V. Se hace una descripción general tipo histografía que es crucial para analizar los contextos internos y encontrar sucesos que ayuden a mejorar el análisis o a explicar ciertos comportamientos durante el ciclo evaluado.
Diseño de investigación
El diseño de la investigación es no experimental, ya que se analiza el comportamiento financiero de las cinco principales EPS de Colombia a lo largo del tiempo. Este diseño implica la recolección y el análisis de datos en diferentes momentos o periodos, lo que permite observar la evolución de variables clave como la liquidez y solvencia. Al no manipularse las variables, el estudio se limita a analizar cómo cambian dichas variables a través del tiempo, brindando una visión dinámica del desempeño financiero de las EPS y facilitando la identificación de tendencias o patrones en su comportamiento.
Muestra
La conformación de la muestra de esta investigación se realizó mediante muestreo no probabilístico de tipo intencional (o por criterio). Como ya se mencionó, se seleccionaron las empresas tomando como referencia el informe de las 1000 empresas más grandes de Colombia. De este listado, se priorizaron e incluirán las cinco EPS que ocupaban los primeros puestos, buscando analizar las entidades de mayor representación en el sector: Nueva EPS, Sanitas, Suramericana S.A., Salud Total y Coosalud Entidad Promotora de Salud S.A. Cabe destacar que la identificación y delimitación de esta muestra se fundamentó únicamente en el criterio de tamaño y relevancia sectorial, sin considerar factores adicionales de inclusión o exclusión.
3. RESULTADOS
La importancia del sector salud y su fuerte interés público
En el año 1945 es creada la Caja Nacional de Previsión, con la finalidad principal de atender a los funcionarios públicos; hacia el año 1946 se formaliza el Instituto de Seguros Sociales (ISS), para la cobertura de los empleados que integran el sector privado. Según
La Tabla 1 revela la vinculación de casi la totalidad de la población del país en el sistema de salud; sin embargo, y a pesar de la cobertura actual del sistema, su porcentaje ha disminuido en los dos últimos años, periodos 2023 y 2024. Tomando como partida la población afiliada a 31 diciembre de 2022, la disminución corresponde a un 0.56 % que, con respecto a la población reportada por el Departamento Administrativo Nacional de Estadística (DANE) a septiembre, equivale a 295 677 afiliados.
Table 1. Population enrolled in the healthcare system
| Variables | Diciembre 2022 | Diciembre 2023 | Septiembre 2024 |
| Contributivo | 23 527 972 | 23 467 303 | 23 257 050 |
| Subsidiado | 25 672 278 | 26 174 133 | 26 547 754 |
| Excepción y especiales | 2 222 664 | 2 219 895 | 2 232 106 |
| Afiliados | 54 422 914 | 51 861 331 | 52 036 910 |
| Población DANE | 51 881 908 | 52 422 921 | 52 799 616 |
| Cobertura | 99.12 % | 98.93 % | 98.56 % |
En Colombia, la cobertura en salud a septiembre de 2024 es del 98.56 %, mientras que a mediados de los años 90 cubría el 29.2 % de la población. En la Tabla 2 se muestran datos del Informe de competitividad 2023-2024, emitido por el Consejo Colombiano de Competitividad (
Table 2. Ranking in Latin America
| Variables | Ranking en América Latina |
| Gasto de bolsillo (% del gasto total en salud cubierto por los hogares) | 1 de 17 |
| Percepción sobre infraestructura de salud | 1 de 17 |
| Índice de acceso y calidad de la asistencia sanitaria | 4 de 17 |
| Riesgo de contraer gastos catastróficos relacionados con la atención quirúrgica | 5 de 17 |
| Índice mundial de seguridad sanitaria | 6 de 17 |
| Número de médicos (por 1.000 personas) | 6 de 17 |
| Tasa de mortalidad infantil | 7 de 17 |
| Expectativa de vida al nacer (años) | 8 de 17 |
La Tabla 2 demuestra que es bajo el gasto de bolsillo en los hogares y son bajos los riesgos en asumir por parte de los usuarios; igualmente, los costos catastróficos en atención quirúrgica son indicadores de alta inclusión en la prestación de servicios médicos en Colombia. Después de la pandemia por covid-19, Colombia adelantó medidas de crecimiento en camas, con incentivos a las EPS por el número de nuevas unidades de cuidados intensivos (UCI). Según el
La Tabla 3 refleja la población afiliada por régimen y evidencia que el subsidiado, con el 50.46 % del total de afiliados al sistema, representa la vinculación de habitantes del país más pobres al sistema de salud, gracias al subsidio que ofrece el Estado colombiano.
Table 3. Population enrolled by health promotion entity as of December 31, 2023
Entidad | Contributivo | Subsidiado | Especiales | Total | % |
Nueva EPS | 4 849 401 | 6 057 141 | 10 906 542 | 21.03 % |
|
EPS Sanitas | 4 398 761 | 1 411 251 | 5 810 012 | 11.20 % |
|
EPS Sura | 4 610 416 | 797 164 | 5 407 580 | 10.42 % |
|
Salud Total EPS | 3 384 081 | 1 428 572 | 4 812 653 | 9.27 % |
|
Coosalud | 326 700 | 3 008 566 | 3 335 266 | 6.43 % |
|
Famisanar EPS | 2 040 144 | 896 186 | 2 936 330 | 5.66 % |
|
Mutual Ser EPS | 314 721 | 2 317 084 | 2 631 805 | 5.07 % |
|
Otras entidades | 3 543 079 | 10 258 169 | 2 219 895 | 16 021 143 | 30.89 % |
Total afiliados por régimen | 23 467 303 | $26 174 133 | 2 219 895 | 51 861 331 | 100 % |
Según el
En el capítulo 3 del Marco Conceptual de NIIF se establece que los estados financieros se preparan normalmente bajo el supuesto de que una entidad que informa está en funcionamiento y continuará su actividad dentro del futuro previsible (
El párrafo 1.5 del marco conceptual de NIIF plenas acuña el concepto de principales usuarios de los informes financieros, a quienes se dirige la información financiera de propósito general, y en dicho concepto se detallan los inversores, los prestamistas y otros acreedores existentes y potenciales, lo cual en la mayoría de los casos no tienen información más detallada y confían en los informes bajo normas NIIF (
Es relevante involucrar en esta investigación no solamente la teoría de la agencia y otros referentes teóricos como la teoría de los accionistas y de los distintos usuarios, sino sobre todo referenciar enfoques mucho más relevantes en el impacto de los recursos de la salud como la teoría de la agenda mediática, concepto abordado por
La evaluación de la hipótesis de negocio en marcha se ha convertido en el principal factor estudiado, al cubrir en su revelación las necesidades de accionistas y demás terceros, además de ser un aspecto que da garantía a la sostenibilidad financiera y la mitigación del riesgo reputacional o mediático. Por consiguiente, la hipótesis de negocio es un principio contable que ha generado gran impacto en el mundo empresarial, financiero y académico, dando inicio a evaluaciones, estudios y análisis de la posibles herramientas, modelos o ratios, para disminuir la incertidumbre de quiebra o confirmar en el paso del tiempo su cumplimiento. Un ejemplo claro de ello es el de
Por otra parte, en los nuevos avances del mundo los trabajos investigativos han tomado un gran papel en sectores económicos, industriales y financieros, toda vez que impactan positivamente toda la atmosfera empresarial y los stakeholders de las compañías, que los utilizan como materia prima para la toma de decisiones y reuniones de junta directiva o asambleas generales. Según
En el proceso del análisis financiero, se extrajeron de las páginas web de cada una de las empresas los estados financieros de los periodos comprendidos entre 2019 y 2023, exceptuando la Nueva EPS que aún no presenta públicamente sus estados financieros a corte 31 de diciembre de 2023 y solo han sido publicados hasta corte 30 de septiembre de 2023.
En cuanto al análisis financiero de las entidades promotoras, se aplicaron modelos multivariantes como el Altman Z2, usado para valorar insolvencia, y el modelo Altman EMS, que a diferencia del modelo Z2 no tiene zonas para insolvencia, sino que el puntaje de un rating se usa para calificación general de riesgo (
Esta ecuación está compuesta por variables y constantes. Las primeras, evidenciadas como X, se hallan utilizando indicadores financieros o partidas contables como capital de trabajo / activos que es igual a X1; Resultados acumulados / Activos es igual a X2; Utilidad operativa / Activos es igual a X3; total Patrimonio / Pasivos es igual a X4 y por ultimo los Ingresos sobre / Activos es igual a X5. Asimismo, el modelo Cramar se compone de la misma estructura, pero agrega las variables pasivos corrientes y Ebitda y, además, sus constantes están compuestas por valores diferentes al del Altman Z2. La Ecuación 3 lo representa de la siguiente manera:
Las variables X se detallan de la siguiente forma: X1 es igual a Ingresos / Pasivos corrientes; X2 es igual a capital de trabajo / Activos; X3 es igual a Patrimonio / Activos; X4 es igual Ebitda / Ingresos; X5 es igual a Ventas / Activos y X6 es igual a Resultados acumulados / Activos. Por otra parte, el modelo Altman EMS (
En su artículo «Un sistema de calificación crediticia de bonos corporativos para mercados emergentes»,
Nueva eps
El 31 de mayo del 2007 bajo el número 01134885 del libro IX, se constituyó legalmente la sociedad comercial Nueva Empresa Promotora de Salud S.A. sigla Nueva EPS, y con vigencia legal hasta el 22 de marzo de 2057. Está debidamente autorizada por la Superintendencia de Salud, mediante la Resolución Número 00371 del 3 de abril de 2008, para actuar como EPS del Sistema General de Seguridad Social en Salud del régimen contributivo; asimismo, el 17 de diciembre de 2015 la Resolución 002664 habilitó a la compañía como EPS del régimen subsidiado. Nueva EPS cuenta con el respaldo, la experiencia y la misión social de sus accionistas, las cajas de compensación familiar: Cafam, Colsubsidio, Compensar, Comfenalco Valle de la gente, Comfenalco Antioquia, Comfandi, y el Ministerio de Hacienda y Crédito Público (
La Tabla 4 contiene la información contable de las variables de X1 a X4 para la Nueva EPS, usadas al liquidar los resultados del modelo expuestos en la Tabla 5.
Table 4. Variables and financial indicators for Nueva eps expressed in millions of pesos
| Variables | Septiembre 2023 | 2022 | 2021 | 2020 | 2019 |
| Activo corriente | $ 6 334 374 | $ 5 435 183 | $ 6 064 299 | $ 5 765 310 | $ 3 176 777 |
| Pasivo corriente | $ 6 172 525 | $ 5 415 313 | $ 5 762 944 | $ 5 476 692 | $ 2 892 223 |
| Capital de trabajo | $ 161 849 | $ 19 870 | $ 301 355 | $ 288 618 | $ 284 554 |
| Activo | $ 6 603 606 | $ 5 900 522 | $ 6 128 752 | $ 5 820 665 | $ 3 229 145 |
| Resultados acumulado | $ 116 609 | $ 170 736 | $ 160 336 | $ 118 744 | $ 91 693 |
| Ebit | -$ 66 343 | -$ 4 351 | $ 42 628 | $ 42 315 | $ 18 255 |
| Patrimonio | $ 431 082 | $ 485 209 | $ 365 808 | $ 324 216 | $ 297 165 |
| Pasivo | $ 6 172 525 | $ 5 415 313 | $ 5 762 944 | $ 5 496 449 | $ 2 931 980 |
| Ventas | $ 14 735 807 | $ 14 775 966 | $ 12 355 715 | $ 9 986 828 | $ 7 941 448 |
| Ebitda | -$ 58 543 | $ 5 183 | $ 48 633 | $ 46 758 | $ 22 025 |
| Resultado del ejercicio | -$ 54 127 | $10 400 | $ 41 592 | $ 27 051 | $ 12 087 |
Table 5. Results of the Altman Z2 multivariate model for Nueva EPS
| Equis | 2023 | 2022 | 2021 | 2020 | 2019 |
| X1: Capital de trabajo/ Activos | 0.0245 | 0.0034 | 0.0492 | 0.0496 | 0.0881 |
| X2: Resultados acumulados/ Activos | 0.0177 | 0.0289 | 0.0262 | 0.0204 | 0.0284 |
| X3: Ebit/Activos | -0.0100 | -0.0007 | 0.0070 | 0.0073 | 0.0057 |
| X4: Patrimonio/Pasivo | 0.0698 | 0.0896 | 0.0635 | 0.0590 | 0.1014 |
La Figura 1, que presenta el movimiento de las equis del Altman Z2, demuestra tendencia a la baja de todos los resultados del modelo. Con el paso de los años, la relación de Ebit sobre activos es negativa y el deterioro del capital de trabajo neto es significativo desde 2019.
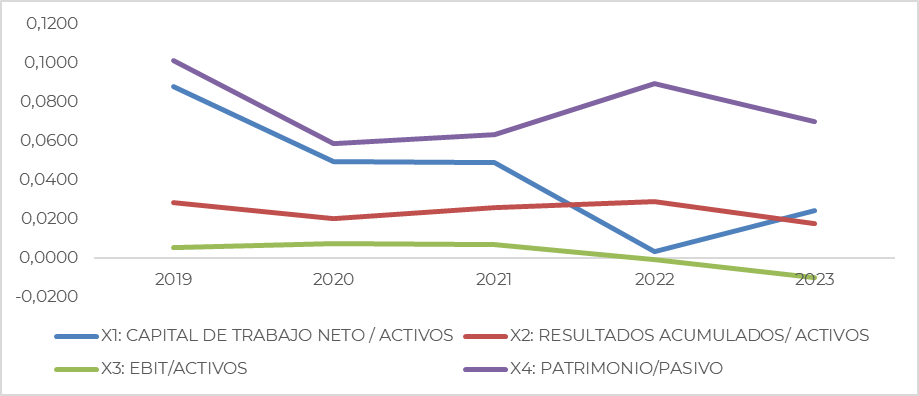
Figure 1. Evolution of the Altman Z2 model variables for Nueva EPS
Fuente: elaboración propia.
De acuerdo con
La Tabla 6 contiene la calificación del modelo Altman Z2 y EMS para Nueva EPS. Por su parte, la Tabla 7 contiene la liquidación y resultado del modelo Cramar.
Table 6. Results of the Altman Z2 and emerging market scoring multivariate models for Nueva EPS
| Modelo | Septiembre 2023 | 2022 | 2021 | 2020 | 2019 |
| Altman Z2 | 0.22 | 0.21 | 0.52 | 0.50 | 0.82 |
| Estado | Insolvente | Insolvente | Insolvente | Insolvente | Insolvente |
| ems | 3.42 | 3.36 | 3.69 | 3.69 | 3.97 |
| Rating | CCC+ | CCC+ | CCC+ | CCC+ | B- |
Table 7. Results of the Cramar multivariate model for Nueva EPS
| Equis | 2023 | 2022 | 2021 | 2020 | 2019 |
| X1: Ingresos / Pasivos corrientes | 2.387 | 2.729 | 2.144 | 1.824 | 2.746 |
| X2: Capital de trabajo / Activos | 0.025 | 0.003 | 0.049 | 0.050 | 0.088 |
| X3: Patrimonio / Activos | 0.065 | 0.082 | 0.060 | 0.056 | 0.092 |
| X4: Ebitda/Ventas | -0.004 | 0.000 | 0.004 | 0.005 | 0.003 |
| X5: Ventas/ Activos | 2.231 | 2.504 | 2.016 | 1.716 | 2.459 |
| X6: Resultados acumulados /Activos | 0.018 | 0.029 | 0.026 | 0.020 | 0.028 |
| Sumas totales | 1.80 % | 2.17 % | 1.80 % | 1.53 % | 2.17 % |
| Cramar | Insolvente | Zona gris | Insolvente | Insolvente | Zona gris |
Nueva EPS presenta durante los años analizados un estado de insolvencia y una calificación de riesgo alta. Según el análisis a cada una de las equis del modelo Altman Z2 y EMS (Tabla 6), las variables que más golpean la salud financiera de la entidad corresponden a la disminución del capital de trabajo y el incremento de los pasivos por el reconocimiento de nuevas reservas técnicas; la entidad pasó de reconocer pasivos por reservas técnicas en 2019 de $2 077 905 hasta llegar a acumular en el año 2023 una cifra de $5 739 668 millones. Los resultados del modelo Cramar (Tabla 7) reflejan los mayores efectos en la disminución del capital de trabajo, siendo consonante con los modelos Altman Z2 y EMS.
En cuanto a los modelos univariantes del Decreto 1378 de 2021 que se liquidan en la Tabla 8, es alarmante que el indicador de liquidez razón corriente evidencia que la entidad está muy cerca de no poder solventar sus obligaciones a corto plazo; actualmente sus pasivos corrientes representan el 93.47 % del total de las obligaciones, generando estados críticos para sufrir riesgo de insolvencia.
Table 8. Results of the univariate model under Decree 1378 of 2021 for Nueva EPS
Decreto 1378 DE 2021 |
|||||
Indicador | Septiembre 2023 | 2022 | 2021 | 2020 | 2019 |
Posición patrimonial negativa | $ 431 082 | $ 485 209 | $ 365 808 | $ 324 216 | $ 297 165 |
Deterioro patrimonial | No | No | No | No | No |
Dos periodos seguidos utilidad negativa | - $ 54 127 | $ 10 400 | $ 41 592 | $ 27.051 | $ 12 087 |
Deterioro patrimonial | No | No | No | No | No |
Activo corriente | $ 6 334 374 | $ 5 435 183 | $ 6 064 299 | $ 5 765 310 | $ 3 176 777 |
Pasivo corriente | $ 6 172 525 | $ 5 415 313 | $ 5 762 944 | $ 5 476 692 | $ 2 892 223 |
Razón corriente | 1.03 | 1.00 | 1.05 | 1.05 | 1.10 |
Riesgo de insolvencia | No | No | No | No | No |
EPS Sanitas
La EPS Sanitas s.a.s. es una sociedad por acciones simplificada de nacionalidad colombiana, constituida mediante Escritura Pública número 3796 de diciembre 1 de 1994 de la notaría 30 del círculo de Bogotá, con una duración hasta el 31 de diciembre del 2030. Está debidamente autorizada por la Superintendencia de Salud, mediante la Resolución 0981 del 30 de Diciembre de 1994, para actuar como EPS del Sistema General de Seguridad Social en Salud del régimen contributivo, y Resolución 0997 del 10 de Junio de 1994, para operar el régimen Subsidiado; por otra parte, los accionistas de la entidad se concentran en el Grupo Empresarial Keralty (
La Tabla 9 contiene la información contable de las variables de X1 a X4 para EPS Sanitas, usadas para liquidar los resultados del modelo expuestos en la Tabla 10.
Table 9. Variables and financial indicators for eps Sanitas expressed in millions of pesos
Variables | 2023 | 2022 | 2021 | 2020 | 2019 |
Activo corriente | $ 1 938 595 | $ 1 609 618 | $ 2 013 593 | $ 1 566 206 | $ 1 016 111 |
Pasivo corriente | $ 2 357 153 | $ 2 034 358 | $ 1 820 546 | $ 1 400 043 | $ 1 042 367 |
Capital de trabajo | -$ 418 558 | -$ 424 740 | $ 193 047 | $ 166 163 | -$ 26 256 |
Activo | $ 2 656 362 | $ 2 444 481 | $ 2 507 346 | $ 1 979 428 | $ 1 530 557 |
Resultados acumulado | -$ 442 036 | -$ 295 670 | $ 66 152 | $ 76 827 | $ 23 866 |
Ebit | -$ 233 957 | -$ 409 276 | $ 130 218 | $ 199 370 | $ 81 105 |
Patrimonio | -$ 68 879 | $ 76 251 | $ 372 577 | $ 306 281 | $ 228 841 |
Pasivo | $ 2 725 241 | $ 2 368 230 | $ 2 134 769 | $ 1 673 147 | $ 1 301 716 |
Ventas | $ 9 573 773 | $ 7 559 066 | $ 5 216 147 | $ 4 076 638 | $ 3 151 448 |
Ebitda | -$ 213 120 | -$ 337 480 | $ 196 364 | $ 256 148 | $ 124 417 |
Resultado del ejercicio | -$ 146 385 | -$ 295 368 | $ 66 495 | $ 77 950 | $ 25 637 |
Table 10. Results of the Altman Z2 multivariate model for EPS Sanitas
Equis | 2023 | 2022 | 2021 | 2020 | 2019 |
| X1: Capital de trabajo / Activos | - 0.1576 | - 0.1738 | 0.0770 | 0.0839 | - 0.0172 |
| X2: Resultados acumulados/ Activos | - 0.1664 | - 0.1210 | 0.0264 | 0.0388 | 0.0156 |
| X3: Ebit/Activos | - 0.0881 | - 0.1674 | 0.0519 | 0.1007 | 0.0530 |
| X4: Patrimonio/Pasivo | -0.0253 | 0.0322 | 0.1745 | 0.1831 | 0.1758 |
La Figura 2, que muestra las variables del modelo Altman Z2 para EPS Sanitas entre 2019 y 2023, evidencia un deterioro progresivo en los indicadores financieros clave.
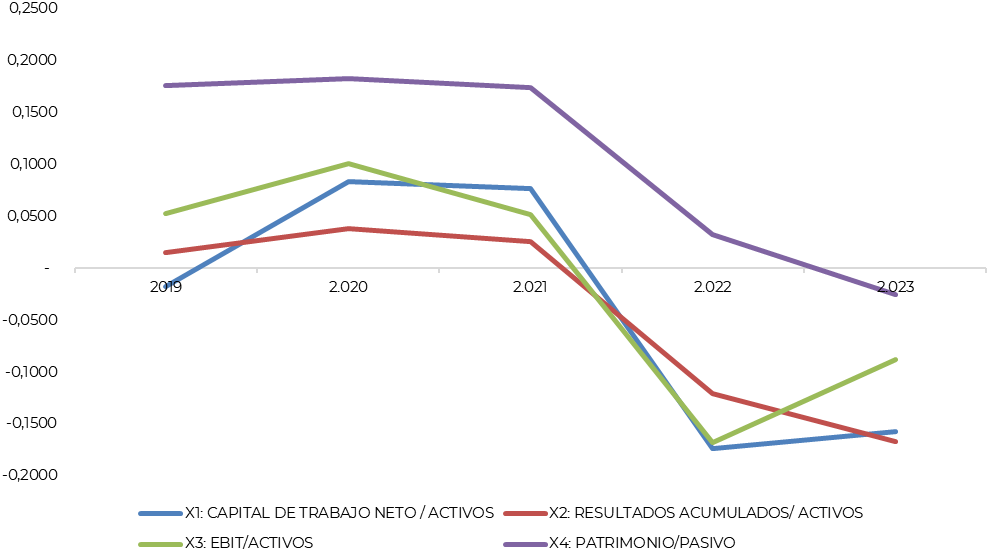
Figure 2. Evolution of the Altman Z2 model variables for EPS Sanitas
Fuente: elaboración propia.
Particularmente, los componentes X1, X2 y X3 presentan una tendencia negativa constante desde 2021, alcanzando valores negativos, lo que sugiere una disminución sostenida en la rentabilidad y en la generación de utilidades. Por su parte, el X1 muestra una leve mejora hasta 2021, sin embargo, los últimos dos años, caen significativamente.
La Tabla 11 contiene la calificación del modelo Altman Z2 y EMS para EPS Sanitas, mientras la Tabla 12, que relaciona los indicadores del modelo Cramar para EPS Sanitas entre 2019 y 2023, muestra una clara señal de alerta financiera.
Table 11. Results of the Altman Z2 and emerging market scoring multivariate models for EPS Sanitas
Modelos | 2023 | 2022 | 2021 | 2020 | 2019 |
Sumas totales | -2.19 | -2.62 | 1.12 | 1.54 | 0.47 |
Altman Z2 | Insolvente | Insolvente | Zona gris | Zona gris | Insolvente |
Sumas totales | 1.06 | 0.62 | 4.37 | 4.80 | 3.73 |
Altman EMS | D | D | B | BB- | CCC+ |
Table 12. Results of the Cramar multivariate model for EPS Sanitas
Equis | 2023 | 2022 | 2021 | 2020 | 2019 |
| X1: Ingresos / Pasivos corrientes | 4.0616 | 3.7157 | 2.8652 | 2.9118 | 3.0234 |
| X2: Capital de trabajo/ Activos | -0.1576 | -0.1738 | 0.0770 | 0.0839 | -0.0172 |
| X3: Patrimonio / Activos | -0.0259 | 0.0312 | 0.1486 | 0.1547 | 0.1495 |
| X4: Ebitda/Ventas | -0.0223 | -0.0446 | 0.0376 | 0.0628 | 0.0395 |
| X5: Ventas/ Activos | 3.6041 | 3.0923 | 2.0803 | 2.0595 | 2.0590 |
| X6: Resultados acumulados /Activos | - 0.1664 | - 0.1210 | 0.0264 | 0.0388 | 0.0156 |
| Sumas totales | 0.87 % | 0.76 % | 2.30 % | 2.65 % | 2.21 % |
Cramar | Insolvente | Insolvente | Zona gris | Zona gris | Zona gris |
A pesar de que el componente X5 se incrementa de forma significativa, lo cual indica un mayor nivel de actividad operativa, otras variables clave como X1 y X6 permanecen en niveles bajos o negativos, evidenciando problemas de liquidez y acumulación de pérdidas.
Durante los periodos analizados, EPS Sanitas tiene riesgo de insolvencia y desmejora notablemente la calificación de riesgo del índice EMS, pasando de ser una empresa tipo BB-, a la peor calificación de riesgo, categoría D en el año 2023. Las variables que mayor impactan este negativo desempeño financiero son las utilidades operacionales negativas recurrentes y el capital de trabajo negativo. Como se ve en la Tabla 13, las ratios del Decreto 1378 del 2021 dejan en evidencia que la entidad presenta deterioro patrimonial, respecto al patrimonio y la utilidad del ejercicio; además, presenta riesgo de insolvencia, ya que la razón corriente en los últimos periodos es inferior a 1.0, por la cual EPS Sanitas a 31 de diciembre de 2023 está en las causales de incumplimiento del principio contable de la hipótesis de negocio en marcha.
Table 13. Results of the univariate model under Decree 1378 of 2021 for EPS Sanitas
Indicador | 2023 | 2022 | 2021 | 2020 | 2019 |
Posición patrimonial negativa | -$68 879 | $ 76 251 | $ 372 577 | $ 306 281 | $ 228 841 |
Deterioro patrimonial | Deterioro | No | No | No | No |
Dos periodos seguidos utilidad negativa | -$ 146 385 | -$ 295 368 | $ 66 495 | $ 77 950 | $ 25 637 |
Deterioro patrimonial | Deterioro | No | No | No | No |
Activo corriente | $ 1 938 595 | $ 1 609 618 | $ 2 013 593 | $ 1 566 206 | $ 1 016 111 |
Pasivo corriente | $ 2 357 153 | $ 2 034 358 | $ 1 820 546 | $ 1 400 043 | $ 1 042 367 |
Resultado | 0.8 | 0.8 | 1.1 | 1.1 | 1.0 |
Riesgo de insolvencia | Insolvente | No | No | No | No |
EPS Suramericana S.A.
EPS Suramericana S.A. fue constituida por Escritura Pública No. 203, otorgada en la Notaría 11 de Medellín el 31 de enero de 1990. La duración de la sociedad es hasta el 19 de abril del año 2046, tiene su domicilio principal en la ciudad de Medellín, actualmente la entidad cuenta con Suramericana S.A, Suramericana Tech S.A.S, Consultoría en Gestión de Riesgos Suramericana S.A.S como principales accionistas (
La Tabla 14 contiene la información contable de las variables de X1 a X4 para
Table 14. Variables and financial indicators for EPS Sura expressed in millions of pesos
Variables | 2023 | 2022 | 2021 | 2020 | 2019 |
Activo corriente | $ 2 140 203 540 | $ 2 028 218 640 | $ 2 015 325 413 | $ 1 583 804 416 | $ 1 118 026 767 |
Pasivo corriente | $ 1 899 732 632 | $ 1 620 292 601 | $ 1 466 101 748 | $ 1 242 570 733 | $ 820 419 826 |
Capital de trabajo | $ 240 470 908 | $ 407 926 039 | $ 549 223 665 | $ 341 233 683 | $ 297 606 941 |
Activo | $ 2 183 288 414 | $ 2 092 020 442 | $ 2 071 912 769 | $ 1 648 572 324 | $ 1 195 672 261 |
Resultados acumulado | -$ 151 886 572 | -$ 19 858 818 | $ 27 240 392 | $ 26 838 289 | $ 38 279 481 |
Ebit | $ 113 566 699 | $ 63 880.265 | $ 217 056 696 | $ 179 855 903 | $ 216 759 632 |
Patrimonio | $ 4 200 022 | $ 225 668 795 | $ 362 795 631 | $ 340 142 508 | $ 307 463 724 |
Pasivo | $ 2 179 088 391 | $ 1 866 351 629 | $ 1 709 117 138 | $ 1 308 429 815 | $ 888 208 537 |
Ventas | $ 9 926 134 340 | $ 8 015 458 844 | $ 7 232 709 778 | $ 5.447 862 823 | $ 4 435 451 021 |
Ebitda | $ 122 098.662 | $ 69.384 480 | $ 221 416 591 | $ 186 688 028 | $ 223 104 034 |
Resultado del ejercicio | -$ 221 506 463 | -$ 138 069 034 | $ 2.934.949 | $ 32 150 013 | $14 496 307 |
Table 15. Results of Altman Z2 multivariate models for EPS Sura
Equis | 2023 | 2022 | 2021 | 2020 | 2019 |
| X1: Capital de trabajo/ Activos | 0.1101 | 0.1950 | 0.2651 | 0.2070 | 0.2489 |
| X2: Resultados acumulados/ Activos | -0.0696 | -0.0095 | 0.0131 | 0.0163 | 0.0320 |
| X3: Ebit/Activos | 0.0520 | 0.0305 | 0.1048 | 0.1091 | 0.1813 |
| X4: Patrimonio/Pasivo | 0.0019 | 0.1209 | 0.2123 | 0.2600 | 0.3462 |
En la Figura 3, que presenta el movimiento de las equis del Altman Z2, se ve que EPS Sura tiene una evolución financiera relativamente más favorable en comparación con otras entidades del sector.
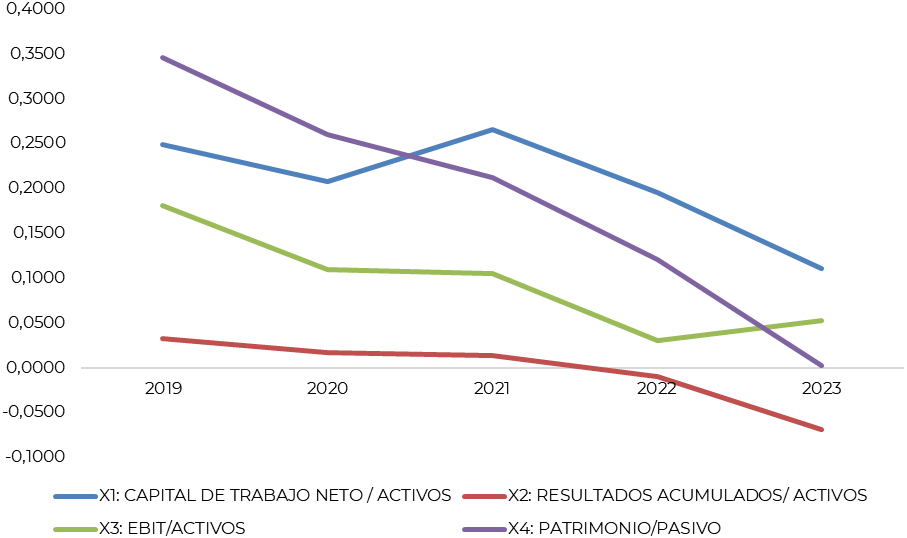
Figure 3. Evolution of the Altman Z2 model variables for EPS Sura
Fuente: elaboración propia.
Si bien desde 2021 se observa una ligera tendencia decreciente en los indicadores, las variables X3 y X4 mantienen niveles positivos y estables, reflejando rentabilidad operativa y una estructura patrimonial sólida. El componente X1 cae ligeramente en 2023, pero sigue indicando liquidez aceptable. X2 demuestra que las perdidas consumen en 2023 las utilidades acumuladas, indicios de deterioro patrimonial.
La Tabla 16 contiene la calificación del modelo Altman Z2 y EMS para EPS Sura. Por su parte, la Tabla 17 liquida el modelo Cramar, el cual presenta un comportamiento estable y positivo.
Table 16. Results of the Altman Z2 and emerging market scoring multivariate model for EPS Sura
Modelos | 2023 | 2022 | 2021 | 2020 | 2019 |
Sumas totales | 0.84 | 1.58 | 2.70 | 2.41 | 3.31 |
Altman Z2 - Estado | Insolvente | Zona gris | Solvente | Solvente | Solvente |
Sumas totales | 4.10 | 4.83 | 5.96 | 5.67 | 6.57 |
Altman EMS | B- | BB- | BBB | BBB- | A- |
Table 17. Results of the Cramar multivariate model for EPS Sura
Equis | 2023 | 2022 | 2021 | 2020 | 2019 |
| X1: Ingresos / Pasivos corrientes | 5.2250 | 4.9469 | 4.9333 | 4.3843 | 5.4063 |
| X2: Capital de trabajo/ Activos | 0.1101 | 0.1950 | 0.2651 | 0.2070 | 0.2489 |
| X3: Patrimonio / Activos | 0.0019 | 0.1079 | 0.1751 | 0.2063 | 0.2571 |
| X4: Ebitda/Ventas | 0.0123 | 0.0087 | 0.0306 | 0.0343 | 0.0503 |
| X5: Ventas/ Activos | 4.5464 | 3.8314 | 3.4908 | 3.3046 | 3.7096 |
| X6: Resultados acumulados /Activos | -0.0696 | -0.0095 | 0.0131 | 0.0163 | 0.0320 |
| Sumas totales | 2.87 % | 2.99 % | 3.25 % | 3.13 % | 3.84 % |
Solvente | Solvente | Solvente | Solvente | Solvente |
Actuando en concordancia con el Altman Z2, los componentes positivos X1 y X5 muestran valores altos y ascendentes, lo que indica una capacidad significativa para generar ingresos en relación con sus pasivos corrientes y un buen nivel de eficiencia operativa. Además, X3 y X6, aunque con valores más bajos, se mantienen positivos y constantes, lo que respalda una estructura patrimonial saludable y un desempeño financiero acumulado sostenido.
En cuanto a la evaluación realizada a EPS Sura, su estado es aceptable, al demostrar que mayormente se mantiene es un estado solvente; sin embargo, es notorio que en los últimos dos años ha venido presentando utilidades negativas. Sobre este aspecto el modelo Altman Z2 se impacta categóricamente en los resultados acumulados mediante la variable X3 y la ubica como insolvente. La calificación de riesgo según el índice EMS pasa de estar en 2021 como una empresa BBB, a una desmejora significativa en 2023 de B-; históricamente la peor medición de los años evaluados. El modelo Cramar, al tener en cuenta las ventas realizadas en el periodo, logra compensar el impacto severo de las utilidades negativas. Otra variable de alto impacto en los indicadores Z2 y EMS corresponde al notorio incremento del endeudamiento, con la variable X4, siendo la principal razón las reservas técnicas del pasivo, las cuales han pasado de $372 798 105 en 2019 ha $1 113 545 775 en 2023, siendo la mitad del pasivo de la entidad.
En cuanto a los modelos univariantes del Decreto 1378 del 2021, como se ve en la Tabla 18, la entidad presenta deterioro patrimonial respecto a sus dos periodos seguidos con utilidad negativa.
Table 18. Results of the univariate model under Decree 1378 of 2021 for EPS Sura
Indicador | 2023 | 2022 | 2021 | 2020 | 2019 |
|
Posición patrimonial negativa | $ 4 200 022 | $ 225 668 795 | $ 362 795 631 | $ 340 142 508 | $ 307 463 724 |
|
Deterioro patrimonial | No | No | No | No | No |
|
Dos periodos seguidos utilidad negativa | -$ 221 506 463 | -$ 138 069 034 | $ 2 934 949 | $ 32 150 013 | $ 14 496 307 |
|
Deterioro patrimonial | Si | No | No | No | No |
|
Activo corriente | $ 2 140 203 540 | $ 2 028 218 640 | $ 2 015 325 413 | $ 1 583 804 416 | $ 1 118 026 767 |
|
Pasivo corriente | $ 1 899 732 632 | $ 1 620 292 601 | $ 1 466 101 748 | $ 1 242 570 733 | $ 820 419 826 |
|
Resultado | 1.12 | 1.25 | 1.37 | 1.27 | 1.36 |
|
Riesgo de insolvencia | No | No | No | No | No |
|
Salud Total EPS
Salud Total EPS-S S.A., EPS del régimen contributivo y del régimen subsidiado, es una sociedad legalmente constituida mediante Escritura Pública No. 2122 del 15 de mayo de 1991 de la Notaría Séptima del Círculo de Bogotá, con domicilio principal en Bogotá. La duración establecida, según los estatutos, es hasta el 31 de diciembre del año 2030. Autorizada para funcionar por la Superintendencia de Salud inicialmente como Empresa de Medicina Prepagada mediante Resolución No. 2043 de diciembre 2 de 1992, posteriormente mediante Resolución 967 de 1994 fue autorizada para operar como eps del régimen contributivo; cuenta como principales accionistas a las entidades Virrey Solís IPS S.A, C.P.O S.A, Clínica Los Nogales S.A.S. (
Table 19. Variables and financial indicators for EPS Salud Total expressed in millions of pesos
Variables | 2023 | 2022 | 2021 | 2020 | 2019 |
|
Activo corriente | $ 2 731 666 | $ 2 856 490 | $ 2 307 703 | $ 1 763 583 | $ 1 137 099 |
|
Pasivo corriente | $ 2 555 312 | $ 2.449 252 | $ 2 084 658 | $ 1 616 956 | $ 1 029 017 |
|
Capital de trabajo | $ 176 354 | $ 407 238 | $ 223 045 | $ 146 627 | $ 108 082 |
|
Activo | $ 3 206 215 | $ 3 223 522 | $ 2 462 600 | $ 1 924 366 | $ 1 261 812 |
|
Resultados acumulado | $ 602 720 | $ 500 964 | $ 327 715 | $ 189 955 | 0 |
|
Ebit | $ 289 035 | $ 354 198 | $ 245 471 | $ 280 599 | $ 216 946 |
|
Patrimonio | $ 355 158 | $ 413 938 | $ 373 448 | $ 301 503 | $ 227 634 |
|
Pasivo | $ 2 851 055 | $ 2 809 582 | $ 2 089 151 | $ 1 622 663 | $ 1 034 175 |
|
Ventas | $ 6 910 343 | $ 6 003 877 | $ 4 728 682 | $ 3 956 417 | $ 3 044 879 |
|
Ebitda | $ 293 093 | $ 354 447 | $ 245 895 | $ 286 299 | $ 221 413 |
|
Utilidad del ejercicio | $ 101 756 | $ 173 249 | $ 137 760 | $ 120 814 | $ 69 141 |
|
Table 20. Results of the Altman Z2 multivariate model for EPS Salud Total
Equis | 2023 | 2022 | 2021 | 2020 | 2019 |
X1: Capital de trabajo neto / Activos | 0.0550 | 0.1263 | 0.0906 | 0.0762 | 0.0857 |
X2: Resultados acumulados/ Activos | 0.1880 | 0.1554 | 0.1331 | 0.0987 | 0.0000 |
X3: Ebit/Activos | 0.0901 | 0.1099 | 0.0997 | 0.1458 | 0.1719 |
X4: Patrimonio/Pasivo | 0.1246 | 0.1473 | 0.1788 | 0.1858 | 0.2201 |
Como se ve en la Figura 4, que presenta el movimiento de las equis del Altman Z2, Salud Total tiene una tendencia mixta: por un lado, mejora sostenida en resultados acumulados X2, lo cual es positivo; pero por otro, disminuye tanto la rentabilidad operativa X3 como el apalancamiento patrimonial X4. Además, el capital de trabajo X1 sigue siendo bajo e inestable.
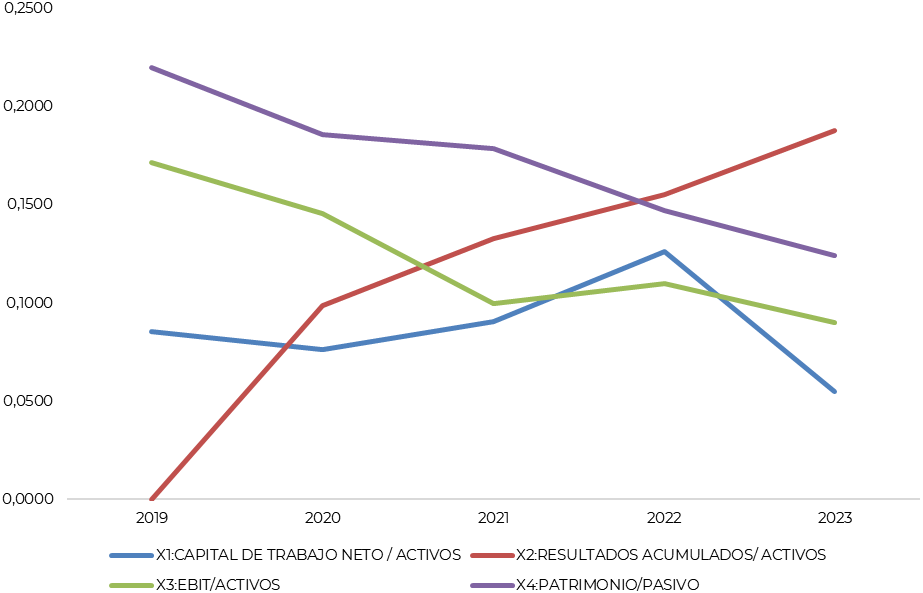
Figure 4. Evolution of the Altman Z2 model variables for EPS Salud Total
Fuente: elaboración propia.
La Tabla 21 contiene la calificación del modelo Altman Z2 y EMS para EPS Salud Total. El análisis de la Tabla 22, del modelo Cramar, revela una tendencia de alerta en cuanto a la salud financiera de la EPS Salud Total. Se observa un deterioro en la liquidez, la rentabilidad y la eficiencia en el uso de los activos a lo largo del periodo 2019-2023.
Table 21. Results of the Altman Z2 and emerging market scoring multivariate model for EPS Salud Total
Constantes | 2023 | 2022 | 2021 | 2020 | 2019 |
Suma totales | 1.71 | 2.23 | 1.89 | 2.00 | 1.95 |
Altman Z2 - | Zona gris | Zona gris | Zona gris | Zona gris | Zona gris |
Suma totales | 4.35 | 4.97 | 4.70 | 4.92 | 5.20 |
Altman ems | B | BB | B+ | BB- | BB |
Table 22. Results of the Cramar multivariate model for EPS Salud Total
Equis | 2023 | 2022 | 2021 | 2020 | 2019 |
x1: Ingresos / Pasivos corrientes | 2.4238 | 2.1369 | 2.2634 | 2.4382 | 2.9443 |
X2: Capital de trabajo / Activos | 0.0550 | 0.1263 | 0.0906 | 0.0762 | 0.0857 |
X3: Patrimonio / Activos | 0.1108 | 0.1284 | 0.1516 | 0.1567 | 0.1804 |
X4: Ebitda /Ventas | 0.0424 | 0.0590 | 0.0520 | 0.0724 | 0.0727 |
X5: Ventas / Activos | 2.1553 | 1.8625 | 1.9202 | 2.0560 | 2.4131 |
X6: Resultados acumulados /Activos | 0.1880 | 0.1554 | 0.1331 | 0.0987 | 0.0000 |
Sumas Totales | 3.84 % | 3.49 % | 3.27 % | 3.24 % | 2.60 % |
Cramar | Solvente | Solvente | Solvente | Solvente | Zona gris |
Salud Total EPS demuestra ser una entidad con una calificación más lineal que las anteriormente evaluadas; sin embargo, los modelos Z2 y EMS establecen una calificación de zona gris, punto intermedio soportado en las variables X1, por efecto de su muy justo importe del capital de trabajo y X4 por el efecto del incremento notorio de pasivos por efecto de reservas técnicas, las cuales corresponden al 88 % del total del pasivo en 2023. Como se ve en la Tabla 23, los índices del Decreto 1378 de 2021 arrojan un resultado satisfactorio.
Table 23. Results of the univariate model under Decree 1378 of 2021 for EPS Salud Total
Indicador | 2023 | 2022 | 2021 | 2020 | 2019 |
Posición Patrimonial Negativa | $ 355 158 | $ 413 938 | $ 373 448 | $ 301 503 | $ 227 634 |
Deterioro Patrimonial | No | No | No | No | No |
Dos Periodos Seguidos Utilidad Negativa | $ 101 756 | $ 173 249 | $ 137 760 | $ 120 814 | $ 69 141 |
Deterioro Patrimonial | No | No | No | No | No |
Activo Corriente | $ 2 731 666 | $ 2 856 490 | $ 2 307 703 | $ 1 763 583 | $ 1 137 099 |
Pasivo Corriente | $ 2 555 312 | $ 2 449 252 | $ 2 084 658 | $ 1 616 956 | $ 1 029 017 |
Resultado | 1.07 | 1.17 | 1.11 | 1.09 | 1.11 |
Riesgo De Insolvencia | No | No | No | No | No |
Coosalud Entidad Promotora Salud S.A.
Coosalud Entidad Promotora de Salud s.a. es una sociedad colombiana constituida mediante Escritura Pública Número 1202 del 23 de abril de 2008 otorgada en la Notaría 2ª. de Cartagena. Está debidamente autorizada por la Superintendencia de Salud; asimismo, cuenta con Cooperativa Coosalud, Multiservicios OIL S.A.S, Somedyt IPS EU, Óptica Lemus Farah, Aplisalud S.A, Salud Familiar S.A como principales accionistas (
La Tabla 24 contiene la información contable de las variables de X1 a X4 para Coosalud, usadas para liquidar los resultados del modelo expuestos en la Tabla 25.
Table 24. Variables and financial indicators for Coosalud EPS expressed in millions of pesos
Variables | 2023 | 2022 | 2021 | 2020 | 2019 |
Activo corriente | $ 1 044 350 033 | $ 1 096 549 808 | $ 1 110 875 869 | $ 419 309 778 | $ 322 588 110 |
Pasivo corriente | $ 683 762 335 | $ 651 199 718 | $ 706 812 766 | $ 494 513 436 | $ 480 338 933 |
Capital de trabajo | $ 360 587 698 | $ 445 350 090 | $ 404 063 103 | -$ 75 203 658 | -$ 157 750 823 |
Activo | $ 1 066 690 885 | $ 1 128 720 177 | $ 1 125 636 691 | $ 832 805 191 | $ 734 836 572 |
Resultado acumulado | $ 257 865 467 | $ 291 679 219 | $ 181 301 964 | $ 64 610 352 | $ 13 380 415 |
Ebit | $ 609 388 | $ 139 255 520 | $ 139 320 846 | $ 72 668 618 | $ 33 645 315 |
Patrimonio | $ 283 522 149 | $ 287 530 736 | $ 300 430 699 | $ 183 739 087 | $ 132 509 149 |
Pasivo | $ 783 168 736 | $ 841 189 441 | $ 825 205 992 | $ 649 066 104 | $ 602 327 423 |
Ventas | $ 4 794 341 330 | $ 4 025 486 508 | $ 3 342 880 313 | $ 2 618 879 661 | $ 2 078 979 031 |
Ebitda | $ 3 460 900 | $ 140 512 539 | $ 140 529 657 | $ 74 389 505 | $ 38 718 722 |
Utilidad del ejercicio | -$ 33 813 752 | $ 110 377 255 | $ 116 691 612 | $ 51 229 937 | $ 10 222 712 |
Table 25. Results of the Altman Z2 multivariate model for Coosalud EPS
Equis | 2023 | 2022 | 2021 | 2020 | 2019 |
X1: Capital de trabajo neto / Activos | 0.3380 | 0.3946 | 0.3590 | -0.0903 | -0.2147 |
X2: Resultados acumulados/ Activos | 0.2417 | 0.2584 | 0.1611 | 0.0776 | 0.0182 |
X3: Ebit/Activos | 0.0006 | 0.1234 | 0.1238 | 0.0873 | 0.0458 |
X4: Patrimonio/Pasivo | 0.3620 | 0.3418 | 0.3641 | 0.2831 | 0.2200 |
La Figura 5, que presenta el movimiento de las equis del Altman Z2, muestra tendencias de sostenimiento de las variables X1, X2 y X4; sin embargo, es alarmante la disminución significativa de la utilidad operativa EBIT de la variable X3.
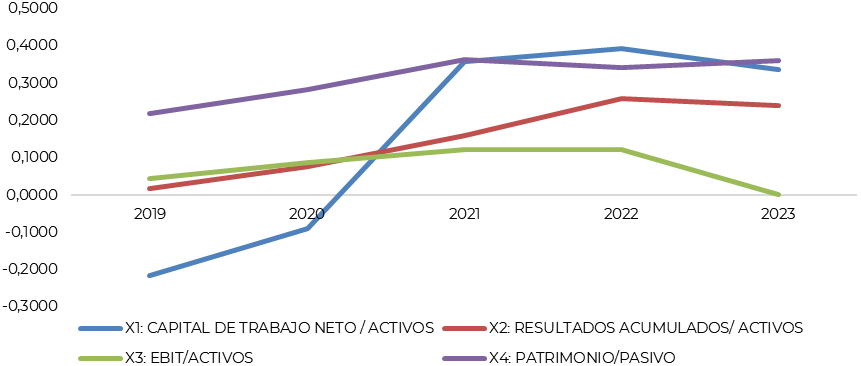
Figure 5. Evolution of the Altman Z2 model variables for Coosalud EPS
Fuente: elaboración propia.
La Tabla 26 presenta los resultados de los modelos Altman Z2 y EMS. El análisis de la Tabla 27, del modelo Cramar, muestra tendencias mixtas. Por un lado, se observa una mejora en la capacidad para cubrir las deudas a corto plazo, la rentabilidad operativa y la rentabilidad acumulada. Por otro lado, la liquidez, la financiación por parte de los accionistas y la eficiencia en el uso de los activos se mantienen en niveles bajos.
Table 26. Results of the Altman and emerging market scoring multivariate model for Coosalud EPS
Modelos | 2023 | 2022 | 2021 | 2020 | 2019 |
Sumas totales | 3.35 | 4.59 | 4.06 | 0.52 | -0.83 |
Altman Z2 | Solvente | Solvente | Solvente | Insolvente | Insolvente |
Sumas totales | 6.64 | 7.87 | 7.34 | 3.79 | 2.44 |
Altman EMS | A | AA+ | AA | B- | CCC- |
Table 27. Results of the Cramar multivariate model for Coosalud EPS
Equis | 2023 | 2022 | 2021 | 2020 | 2019 |
X1: Ingresos / Pasivos corrientes | 7.0117 | 6.1816 | 4.7295 | 5.2959 | 4.3282 |
X2: Capital de trabajo/ Activos | 0.3380 | 0.3946 | 0.3590 | -0.0903 | -0.2147 |
X3: Patrimonio / Activos | 0.2658 | 0.2547 | 0.2669 | 0.2206 | 0.1803 |
X4: Ebitda/Ventas | 0.0007 | 0.0349 | 0.0420 | 0.0284 | 0.0186 |
X5: Ventas/ Activos | 4.4946 | 3.5664 | 2.9698 | 3.1446 | 2.8292 |
X6: Resultado acumulado /Activos | 0.2417 | 0.2584 | 0.1611 | 0.0776 | 0.0182 |
Sumas totales | 6.06 % | 5.88 % | 4.47 % | 3.67 % | 2.67 % |
Cramar | Solvente | Solvente | Solvente | Solvente | Zona gris |
Coosalud EPS S.A. presenta los mejores resultados financieros en los indicadores Z2, EMS, y Cramar. La entidad reflejó periodos de insolvencia para los años 2019 y 2020; sin embargo, la calificación de riesgo mejora considerablemente desde el año 2021, al categorizarse en AA, manteniéndose en esta distinción para el año 2023 (Tabla 26).
En la Tabla 28 se muestran los índices del Decreto 1378 de 2021, que arrojan un resultado satisfactorio.
Table 28. Results of the univariate model under Decree 1378 of 2021 for Coosalud EPS
Indicador | 2023 | 2022 | 2021 | 2020 | 2019 |
Posición patrimonial negativa | $ 283 522 149 | $ 287 530 736 | $ 300 430 699 | $ 183 739 087 | $ 132 509 149 |
Deterioro patrimonial | NO | NO | NO | NO | NO |
Dos periodos seguidos utilidad negativa | -$ 33 813 752 | $ 110 377 255 | $ 116 691 612 | $ 51 229 937 | $ 10 222 712 |
Deterioro patrimonial | NO | NO | NO | NO | NO |
Activo corriente | $ 1 044 350 033 | $ 1 096 549 808 | $ 1.110 875 869 | $ 419 309 778 | $ 322 588 110 |
Pasivo corriente | $ 683 762 335 | $ 651 199 718 | $ 706 812 766 | $ 494 513 436 | $ 480 338 933 |
Resultado | 1.52 | 1.68 | 1.57 | 0.84 | 0.67 |
Riesgo de insolvencia | NO | NO | NO | SÍ | SÍ |
Como resultado del ejercicio en las cinco EPS, se observa desmejora significativa de las ratios financieras de los modelos, especialmente para los periodos 2022 y 2023. Adicionalmente, todas las entidades reflejan tendencia negativa en la relación patrimonio/pasivo del modelo Z, hay deterioro patrimonial en EPS Sanitas y ninguna entidad obtuvo calificación de riesgo AAA según el modelo EMS.
4. DISCUSIÓN
La presente investigación llena un vacío académico e investigativo actual en Colombia, al someter la información financiera de las cinco eps más grandes a herramientas técnicas de análisis financiero, que permiten ubicarlas según su scoring en tres escenarios: solvente, gris e insolvente, además de identificar riesgo de insolvencia y deterioro patrimonial. Su importancia radica en aplicar un estudio al sector salud que generó información de valor permitiendo evaluar la sostenibilidad económica y la capacidad de responder de forma eficiente a responsabilidades del Sistema General de Seguridad Social y Salud. Existen estudios de similar alcance y algunos resultados consonantes; sin embargo, las herramientas o los modelos utilizados son distintos, lo cual genera que esta investigación sea un nuevo aporte al diagnóstico de la sostenibilidad financiera de las aseguradoras en salud.
En consecuencia con lo anterior, la
En el análisis financiero realizado por
Finalmente, la presente investigación constituye un aporte significativo al sector salud y el campo financiero colombiano, especialmente en el cumplimiento de la hipótesis de negocio en marcha, área relativamente inexplorada en la literatura académica. Este enfoque investigado representa para las cinco EPS más grandes de Colombia y usuarios de la información financiera una contribución metodológica relevante, ya que permite identificar vulnerabilidades en los principales actores del sistema cuando se habla de aseguramiento y sostenibilidad en salud, al integrar la parte cualitativa que representa la robustecida normativa del sector, y la cuantitativa en la aplicación de métricas, indicadores y modelos financieros, además de cotejar y reunir la información contable desde 2019 hasta 2023, lapso que fue marcado por emergencia sanitaria por la pandemia de covid-19.
5 CONCLUSIONES
En el proceso de la evaluación financiera de la hipótesis de negocio en marcha de las cinco EPS más grandes de Colombia se pueden evidenciar algunos casos críticos, los cuales han mostrado puntos de no retorno. Esta condición especial se presenta para la EPS Sanitas, que tiene resultados de deterioro patrimonial, riesgo de insolvencia y baja calificación del scoring a nivel general. Estas valuaciones negativas no estaban presentes en los informes de periodos anteriores a 2022, lo cual demuestra que el detrimento para esta entidad se genera en las últimas dos vigencias. En la siguiente escala se encontró disminución en el scoring de riesgo e insolvencia en entidades como EPS Sura y Nueva EPS. Para el caso de Salud Total, se observó un descenso en la calificación del scoring y el establecimiento en zona gris o intermedia con respecto de la liquidez. Finalmente, la entidad mejor calificada en las métricas usadas es Coosalud EPS, entidad con calificación de solvente y sin riesgos de deterioro patrimonial e insolvencia.
Del resultado de la investigación llaman la atención los impactos incurridos por constitución de las llamadas reservas técnicas en el pasivo, elemento de los estados financieros regulados por el Articulo 2.5.2.2.1.9 del Decreto 780 de 2016: «Las entidades a que hace referencia el artículo 2.5.2.2.1.2 del presente Decreto tienen la obligación de calcular, constituir y mantener actualizadas mensualmente las siguientes reservas técnicas» (
Ahora bien, en lo anterior no radica el problema; el asunto se vuelve importante cuando en el mismo Decreto 780 de 2016, en el Articulo 2.5.2.2.1.10, se establece que las empresas que tengan estas reservas «deberán mantener inversiones o instrumentos financieros activos de al menos el 100 % del saldo de sus reservas técnicas del mes calendario inmediatamente anterior» (
La constitución de las reservas técnicas impacta significativamente los estados financieros de estas entidades. No es solamente un tema normativo; las EPS que no cumplan estarían incurriendo en un grave error. Si las entidades no realizan las inversiones en el activo mediante fondos de destinación específica, con los montos provisionados como reservas técnicas, es porque posiblemente no cuentan con la capacidad de caja para la constitución de dichos instrumentos financieros. Precisamente allí radica otro de los asuntos que arrojaron los análisis multivariantes, relativo a la baja capacidad del capital de trabajo de la gran mayoría de las entidades analizadas.
En el país han sucedido casos de escándalos y fraudes con los recursos destinados a la salud, como el de Capecrom; de acuerdo con
Finalmente, resulta particularmente importante obtener información de este tipo de estudios en el entorno del sistema de salud, ya que los recursos de sistema general de seguridad social se están viendo seriamente afectados y la situación económica de estas entidades refleja la poca eficiencia en la gestión financiera aplicada. Por lo tanto, esta investigación expone indicadores que, al usarse periódicamente en las organizaciones, generan alertas tempranas para la sostenibilidad de las entidades promotoras de salud y sobre todo para el cumplimiento del principio contable de hipótesis de negocio en marcha.
CONFLICTOS DE INTERÉS
Los autores declaran que no existen intereses financieros o relaciones personales que pudieran haber influido de manera inapropiada en la elaboración de este trabajo. La investigación no recibió financiación de ninguna entidad con intereses comerciales en los resultados.
CONTRIBUCIÓN DE AUTORÍA
Para el desarrollo de este proyecto todos los autores han realizado una contribución significativa, especificada a continuación:
Mario Andrés Peña Duarte: redacción, metodología, recolección de datos, introducción, análisis y conclusiones.
Bryan Andrés Bedoya Leal: redacción borrador original, recolección de datos, construcción base de datos, análisis.
Gloria Almeida Parra: metodología y análisis.
REFERENCIAS
- arrow_upward Ader, C. R. (1995). A Longitudinal Study of Agenda Setting for the Issue of Environmental Pollution. Journalism & Mass Communication Quarterly, 72(2), 300-311. https://doi.org/10.1177/107769909507200204
- arrow_upward Agudelo Alzate, S. M., Díaz Cano, M. J., Ocampo del Rio, C., y Correa-García, J. A. (2024). Relación entre criterios ESG y el costo de capital en empresas latinoamericanas pertenecientes a los Dow Jones Sustainability Index. Revista Universidad y Empresa, 27(48), 1-33. https://doi.org/10.12804/revistas.urosario.edu.co/empresa/a.14241
- arrow_upward Altman, E. I., Hartzell, J., y Peck, M. (1998). Emerging Market Corporate Bonds — a Scoring System. En R. M. Levich (ed.), Emerging Market Capital Flows (pp. 391-400). Springer.
- arrow_upward Altman, E. I. (2005). An Emerging Market Credit Scoring System for Corporate Bonds. Emerging Markets Review, 6(4), 311-23. https://doi.org/10.1016/j.ememar.2005.09.007
- arrow_upward Asamblea Nacional Constituyente de Colombia. (1991, 20 de julio). Constitución Política de Colombia. https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=4125
- arrow_upward Buelvas Porto, A. F. (2019). Análisis financiero básico para empresas. Copigráficas Sierra.
- arrow_upward Buelvas Porto, A. F. (2021). Modelos de insolvencia financiera adaptados a la realidad contable colombiana. Revista Internacional Legis de Contabilidad y Auditoría, 86, 111-134.
- arrow_upward Ceballos Gómez, H. F. (2022). Riesgo financiero en entidades del sector salud de Colombia. Techno Review: International Technology, Science and Society Review / Revista Internacional de Tecnología, Ciencia y Sociedad, 11(5), 1-9. https://dialnet.unirioja.es/servlet/articulo?codigo=8736045
- arrow_upward Cielen, A., Peeters, L., y Vanhoof, K. (2004). Bankruptcy Prediction Using a Data Envelopment Analysis. European Journal of Operational Research, 154(2), 526-32. https://doi.org/10.1016/S0377-2217(03)00186-3
- arrow_upward Congreso de la República de Colombia. (1993, 23 de diciembre). Ley 100 de 1993. https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=5248
- arrow_upward Congreso de la República de Colombia. (2020, 31 de diciembre). Ley 2069 de 2020. https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=160966
- arrow_upward Consejo Privado de Competitividad. (2023). Informe Nacional de Competitividad 2023-2024. Punto Aparte Editores. https://compite.com.co/informe-nacional-de-competitividad-2023/documento-completo-2023/
- arrow_upward Consejo Técnico de la Contaduría Pública. (2021). Documento de Orientación Técnica 19. Aplicación de las Normas de Contabilidad e Información Financiera para el Sector Salud. Supersalud -Mincomercio - Minsalud. https://www.supersolidaria.gov.co/sites/default/files/gad_2025/archivos_niif/20251020_orien_tec_019.pdf
- arrow_upward Contraloría General de la República. (2025). Análisis de las intervenciones a las EAPB por parte de la Superintendencia Nacional de Salud 2019-2024. Estudio sectorial. https://www.contraloria.gov.co/documents/d/guest/estudio-sectorial-intervenciones-sns-15-12-25-?download=true
- arrow_upward EPS Coosalud. (2025). Financiera. https://coosalud.com/financiera/
- arrow_upward EPS Coosalud. (s.f.). Quiénes somos. https://coosalud.com/quienes-somos/
- arrow_upward EPS Sanitas. (2025). Estados Financieros. https://www.epssanitas.com/usuarios/web/nuevo-portal-eps/estados-financieros#gsc.tab=0
- arrow_upward EPS Sanitas. (s. f.). Quiénes Somos. https://www.epssanitas.com/usuarios/web/nuevo-portal-eps/quienes-somos#gsc.tab=0
- arrow_upward EPS Sura. (s. f.). Corporativo. https://www.epssura.com/corporativo
- arrow_upward EPS Sura. (2025). Estados financieros. https://www.epssura.com/estados-financieros
- arrow_upward Fama, E. F. (1980). Agency Problems and the Theory of the Firm. Journal of Political Economy, 88(2). https://doi.org/10.1086/260866
- arrow_upward Federación Internacional de Contadores. (2024). Norma Internacional de Auditoría 570 (revisada) empresa en funcionamiento. https://www.auditorscensors.com/uploads/20170109/NIA_ES_570_Revisada.pdf
- arrow_upward Freeman, R. (1984). Gestión estratégica: una perspectiva de las partes interesadas. Prentice-Hall.
- arrow_upward Friedman, F. (1970). Una doctrina de Friedman: La responsabilidad social de las empresas es aumentar sus beneficios. The New York Times. https://www.nytimes.com/1970/09/13/archives/a-friedman-doctrine-the-social-responsibility-of-business-is-to.html
- arrow_upward Fonseca Vivas, Á. (2019). Auditoria Forense aplicada a la Administración de la Salud. Ediciones de la U.
- arrow_upward Fontalvo Herrera, T. J., Mendoza Mendoza, A. A., y Visbal Cadavid, D. A. (2016a). Evaluación del comportamiento de los indicadores de productividad y rentabilidad en las empresas prestadores de salud del régimen contributivo en Colombia. Revista Salud Uninorte, 32(3). http://www.scielo.org.co/scielo.php?script=sci_arttext&pid=S0120-55522016000300006
- arrow_upward Fontalvo Herrera, T., Mendoza Mendoza, A., y Visbal Cadavid, D. (2016b). Medición de la eficiencia financiera de las entidades promotoras de salud (EPS) del régimen contributivo mediante el análisis envolvente de datos (AED). Revista Universidad y Empresa, 17(29), 93-110. https://doi.org/10.12804/rev.univ.empresa.29.2015.04
- arrow_upward Herrera Arbeláez, J. M. (2015). Capecrom: la EPS estatal del régimen subsidiado más grande del país ¡también liquidada! Revista Colombiana de Ortopedia y Traumatología, 29(4), 121-22. https://doi.org/10.1016/j.rccot.2016.03.002
- arrow_upward Hernández Sampieri, R., Fernández Collado, C., y Baptista Lucio, P. (1991). Metodología de la investigación (6.a ed.). Mc Graw Hill.
- arrow_upward IFRS Foundation. (2022). Las Normas NIIF® Ilustradas. IFRS.
- arrow_upward Isaac-Roque, D., y Caicedo-Carrero, A. (2023). Relación entre los indicadores financieros del modelo Altman Z y el puntaje Z. Retos. Revista de Ciencias de La Administración y Economía, 13(25), 139-158. https://doi.org/10.17163/ret.n25.2023.09
- arrow_upward Ministerio de Salud y Protección Social. (2024a). Cifras de afiliación en salud. https://www.minsalud.gov.co/proteccionsocial/paginas/cifras-aseguramiento-salud.aspx
- arrow_upward Ministerio de Salud y Protección Social. (2024b). Régimen Subsidiado. https://www.minsalud.gov.co/salud/Paginas/RégimenSubsidiado.aspx
- arrow_upward Ministerio de Salud y Protección Social. (s.f.) Aseguramiento al sistema general de salud. https://www.minsalud.gov.co/proteccionsocial/Regimensubsidiado/Paginas/aseguramiento-al-sistema-general-salud.aspx
- arrow_upward Nueva EPS. (2025). Quiénes Somos. https://www.nuevaeps.com.co/quienes-somos
- arrow_upward Nueva EPS. (2024). Estados financieros. https://www.nuevaeps.com.co/estados-financieros
- arrow_upward Pacheco Gutiérrez, J., y Vega Ochoa, S. A. (2025). Incertidumbre de negocio en marcha en EPS: ¿Intervención y Vigilancia de Supersalud? [Tesis de maestría, Universidad de Antioquia]. Biblioteca Digital Udea. https://bibliotecadigital.udea.edu.co/server/api/core/bitstreams/87f67f64-0625-4826-8f30-0c35123eaeb6/content
- arrow_upward Pollock, T. G., y Rindova, V. P. (2003). Media Legitimation Effects in the Market for Initial Public Offerings. Academy of Management Journal, 46(5), 631-642. https://www.scirp.org/reference/referencespapers?referenceid=3363071
- arrow_upward Presidencia de la República de Colombia. (2016, 6 de mayo). Decreto 780 de 2016. https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=77813
- arrow_upward Presidencia de la República de Colombia. (2021, 28 de octubre). Decreto 1378 de 2021. https://www.funcionpublica.gov.co/eva/gestornormativo/norma.php?i=172993
- arrow_upward Ospina Henao, D. A. (2024, 2 de marzo). La Nueva EPS advierte presunta estafa y actos de corrupción alrededor de la compañía. La República. https://www.larepublica.co/empresas/denuncias-de-actos-de-corrupcion-dentro-de-nueva-eps-3824262
- arrow_upward Rodríguez Páez, F. G., Marulanda Restrepo, J. A., Pineda Céspedes, J. H., Pineda Ospina, H. S., y González Borrero, J. I. (2022). La inviabilidad financiera de las Entidades Promotoras de Salud (EPS) en Colombia, 2008 y 2019. Revista Gerencia y Políticas de Salud, 21. https://doi.org/10.11144/Javeriana.rgps21.ifep
- arrow_upward Roque, D. I., y Caicedo Carrero, A. (2022). Detección de insolvencia financiera mediante el modelo z-Altman en empresas colombianas no cotizantes durante el periodo 2016-2019. Contabilidad y Negocios, 17(33), 167-192. https://doi.org/10.18800/contabilidad.202201.007
- arrow_upward Salud Total EPS. (2025). Estados Financieros. https://saludtotal.com.co/estados-financieros/
- arrow_upward Salud Total EPS. (s.f.). Conócenos. https://saludtotal.com.co/conocenos/
- arrow_upward Superintendencia de Sociedades. (2024). Supersociedades presenta el informe de las 1.000 empresas más grandes del país. https://www.supersociedades.gov.co/noticias/-/asset_publisher/atwl/content/supersociedades-presenta-el-informe-de-las-1.000-empresas-m%25C3%25A1s-grandes-del-pa%25C3%25ADs-4
- arrow_upward Stäbler, S., y Fischer, M. (2020). When Does Corporate Social Irresponsibility Become News? Evidence from More than 1,000 Brand Transgressions across Five Countries. Journal of Marketing, 84(3),46-67. https://doi.org/10.1177/0022242920911907
- arrow_upward Támara Ayús, A. L., Villegas, G. C., Leones Castro, M. C., y Salazar Bocanegra, J. A. (2019). Modelación Del Riesgo de Insolvencia En Empresas Del Sector Salud Empleando Modelos Logit. Revista de Métodos Cuantitativos Para La Economía Y La Empresa, 26, 128-145. https://doi.org/10.46661/revmetodoscuanteconempresa.2757
- arrow_upward W Radio. (2012). Capturan a altos funcionarios de la Nueva EPS por carrusel de la salud. Judicial. https://www.wradio.com.co/noticias/judicial/capturan-a-altos-funcionarios-de-la-nueva-eps-por-carrusel-de-la-salud/20121217/nota/1812590.aspx
- arrow_upward Zetzsche, A., Lopes, C., y Bertuzi da Silva, R. (2024). Advancements in Bankruptcy Prediction Models and Bibliometric Analysis. Proceedings of the European Conference on Research Methods in Business and Management Studies, 23(1), 82-91. https://doi.org/10.34190/ecrm.23.1.2428
 Google